Cuánto cuesta el veterinario en España en 2026 y qué cubre de verdad el seguro
Una consulta desde 20 €, una cirugía de ligamento cruzado hasta 2.500 €. Precios reales en España, cuándo compensa el seguro y qué significa de verdad la regla del 80/20.
Наталья
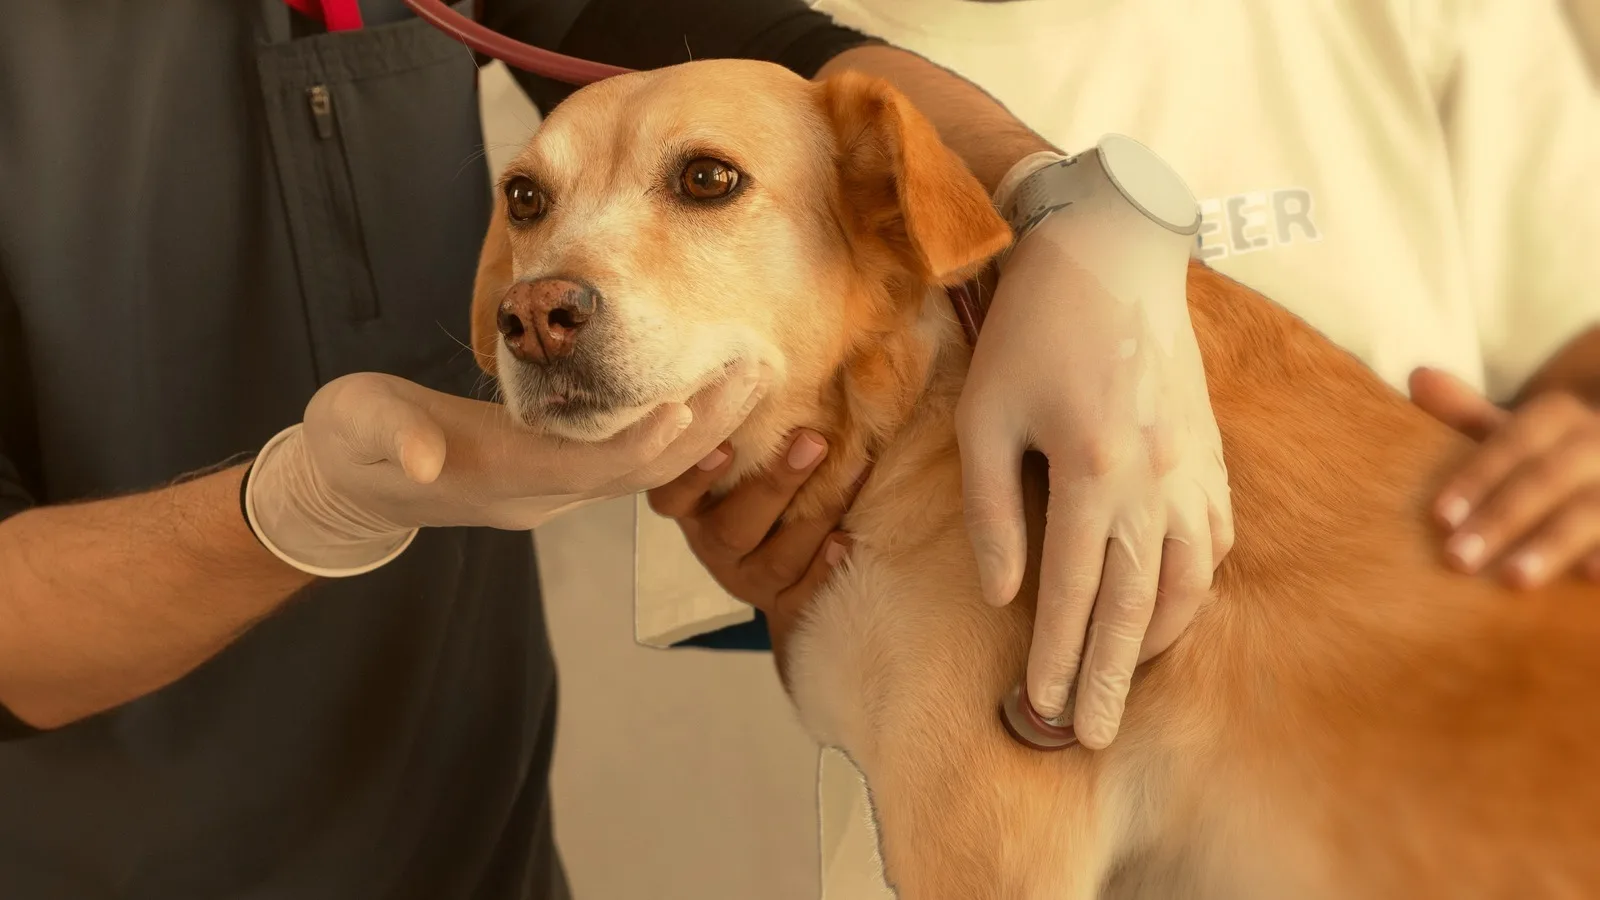
En corto: una consulta veterinaria normal cuesta en España entre 20 y 40 €, una de urgencias entre 80 y 200 €, y la cirugía de una rotura de ligamento cruzado va de 800 a 2.500 €. El seguro suele reembolsar el 80 % de la factura: el 20 % restante lo pagas tú. La póliza no tiene sentido como forma de ahorrar en vacunas, sino como protección frente a ese único gasto grande que llega sin avisar.
A continuación, los números reales, las cuentas y lo que la publicidad de seguros suele dejar fuera.
Cuánto cuesta el veterinario en España: precios 2026
La horquilla es amplia: Madrid y Barcelona salen más caro que ciudades pequeñas, y las clínicas privadas más que las cadenas. Referencias de mercado para 2026:
Servicio | Precio |
|---|---|
Consulta general | 20–40 € |
Revisión completa | 30–60 € |
Consulta de urgencias | 80–200 € |
Vacunación, inyección | 20–40 € |
Analítica completa | 40–100 € |
Radiografía | 40–90 € |
Ecografía abdominal | 40–100 € |
TAC | 300–800 € |
Anestesia general | 80–200 € |
Limpieza dental | 80–200 € |
Hospitalización | 50–150 € al día |
Castración (macho) | 100–300 € |
Esterilización (hembra) | 150–500 € |
Extirpación de tumores | 150–1.000 € |
Mantener a un perro sano, sin sustos, cuesta alrededor de 150–350 € al año: revisión anual, vacunas y desparasitación. Con eso casi todo el mundo cuenta.
El problema es que no es ese dinero el que rompe el presupuesto.
Tres facturas que rompen el presupuesto
Rotura del ligamento cruzado. El perro cae mal persiguiendo una pelota. La cirugía cuesta 800–2.500 € según el tamaño del animal y la técnica, la recuperación lleva de 8 a 12 semanas, y la fisioterapia va aparte. Radiografías, consultas y medicación postoperatoria, también.
Torsión gástrica. Una urgencia que se mide en horas, con una cirugía de 500–2.000 €. No puedes esperar a la mañana siguiente, así que súmale la consulta de urgencias en horario nocturno.
Displasia de cadera. La triple osteotomía pélvica va de 800 a 1.500 €; la prótesis completa, de 2.000 a 5.000 € por cadera. Y caderas, como se sabe, hay dos. La recuperación lleva entre 6 y 18 semanas.
A eso añade la realidad de las urgencias: un caso grave con diagnóstico y hospitalización ronda los 500–1.500 €, y una cirugía urgente con postoperatorio, de 1.000 a 3.000 € o más.
Y algo muy de aquí: la leishmaniosis. La transmite un mosquito, está presente en buena parte del país, se trata — pero casi siempre de por vida. No es una factura puntual: es una partida fija en el presupuesto.
Qué cubre realmente el seguro: la regla del 80/20
Esto es lo que conviene entender antes de ponerse a comparar precios.
«Cubre las operaciones» casi nunca significa «las cubre enteras». Lo habitual en el mercado español es un reembolso del 80 % de la factura. El 20 % restante es la franquicia, y lo pagas tú.
En la práctica:
Situación | Factura | Reembolsa el seguro | Pagas tú |
|---|---|---|---|
Consulta de urgencias | 150 € | 120 € | 30 € |
Cirugía de ligamento | 2.000 € | 1.600 € | 400 € |
Prótesis de cadera | 3.500 € | 2.800 € | 700 € |
Al comparar pólizas, mira este porcentaje antes que la diferencia de tres euros en la cuota mensual. Decide mucho más.
Y la mecánica es siempre la misma: primero pagas tú, luego presentas la documentación y después recibes el reembolso. El seguro no te evita tener el dinero en el momento en que hace falta: te devuelve la mayor parte más tarde.
Carencias: por qué no se puede contratar «cuando haga falta»
Aquí tropieza casi todo el mundo. Entre la firma y la protección real pasa un tiempo: el periodo de carencia. Y no hay uno, hay varios.
Con las condiciones de Barkibu, la aseguradora con la que trabajamos:
5 días para accidentes;
28 días para enfermedad;
6 meses para displasia de cadera y codo, rotura de ligamento cruzado, luxación de rótula, epilepsia, hernia discal, leishmaniosis, cataratas, atopia y dermatitis, en animales de seis meses o más;
sin carencia para la cobertura de prevención.
Mira otra vez esa lista de seis meses. Son exactamente los diagnósticos del apartado anterior, los que cuestan miles de euros. Todo el mercado funciona así, y no es una trampa: si no, las pólizas se contratarían el día del diagnóstico.
La conclusión es sencilla y poco agradable: el seguro se contrata mientras el perro está sano. Una póliza firmada el día que el animal empieza a cojear no cubre esa cojera.
Lo que no se cubre nunca
Las carencias se acaban. Estas exclusiones, no:
Patologías preexistentes. No hace falta diagnóstico: basta con que hubiera síntomas antes del contrato o durante la carencia. Por eso piden el historial clínico completo en la primera solicitud.
Síndrome braquicefálico, es decir, los problemas respiratorios de carlinos, bulldogs franceses y otras razas chatas.
Malformaciones cardíacas congénitas.
Tratamientos estéticos, implantes dentales y ortodoncia.
Pruebas genéticas.
Obesidad.
Suplementos y antiparasitarios sin prescripción.
Gastos de desplazamiento.
Ojo, porque cada compañía traza estas líneas de forma distinta. Unas consideran la displasia una patología congénita y no la cubren en absoluto; otras la cubren tras seis meses de carencia. Si tu raza está en el grupo de riesgo — pastor alemán, labrador, golden retriever, rottweiler — es lo primero que hay que mirar en las condiciones.
📄 Hemos leído las condiciones línea por línea y hecho una guía: qué cubre la póliza, cómo pedir el reembolso y diez preguntas que conviene hacer antes de firmar. [Descargar gratis →]
Las cuentas: cuándo compensa el seguro
La aritmética honesta, sin la cual la conversación no tiene sentido.
El gasto. Una cotización real para un gato salió a 26,91 €/mes con límite de 3.000 € al año y 32,98 €/mes sin límite. Para un perro el precio depende de raza, edad y tamaño, y suele ser mayor. Pongamos 27 €/mes de ejemplo: son 324 € al año.
Un año tranquilo. El gasto previsto es de 150–350 €. La prevención se reembolsa al 80 %, pero con un tope de unos 100 € al año. Es decir, en un año sin incidencias sales perdiendo. Es normal y no es ningún engaño: así funciona cualquier seguro.
Un solo caso grave. Una cirugía de ligamento de 1.800 € te devuelve 1.440 €. Son cuatro años y medio de cuotas recuperados en una sola tarde.
La conclusión. El seguro de mascotas no sirve para ahorrar en el gasto corriente. Sirve para protegerte de un suceso poco probable pero ruinoso. La pregunta que conviene responderse con sinceridad: ¿tienes hoy 2.000 € disponibles por si mañana el perro empieza a cojear? Si sí, puedes prescindir de la póliza e ir ahorrando por tu cuenta. Si no, la póliza es precisamente la forma de no tener que elegir entre el tratamiento y el dinero.
¿Es obligatorio el seguro para perros en España?
Respuesta corta: el de salud, no. El de responsabilidad civil, depende del perro.
Aquí hay mucha confusión, porque son dos productos distintos.
El seguro de gastos veterinarios — del que trata este artículo — es voluntario. Ninguna ley lo exige.
El seguro de responsabilidad civil cubre los daños que tu perro cause a terceros. La Ley 7/2023 de bienestar animal menciona esa obligación para los titulares de perros, pero a fecha de hoy está pendiente de desarrollo reglamentario y no se aplica con carácter general. La nota informativa conjunta de la Dirección General de Seguros lo dice con todas las letras: el seguro no será obligatorio hasta que no se produzca ese desarrollo.
La excepción, que lleva años en vigor. Para los perros clasificados como potencialmente peligrosos (PPP), el seguro de responsabilidad civil con cobertura mínima de 120.000 € sí es obligatorio, junto con la licencia municipal, el certificado de capacidad física y aptitud psicológica, y el bozal en la vía pública. En la lista española están el pit bull terrier, el staffordshire bull terrier, el american staffordshire terrier, el rottweiler, el dogo argentino, el fila brasileiro, el tosa inu y el akita inu, además de los perros con musculatura marcada y más de 20 kg.
Y un consejo práctico que ahorra dinero: mira antes tu seguro de hogar. Muchas pólizas ya incluyen la responsabilidad civil por daños causados por mascotas, y puede que no necesites contratar nada aparte.
El gasto que nadie calcula: con quién se queda tu perro
Hay un gasto que no aparece en ninguna lista de precios veterinarios y que acaba apareciendo en todas las casas: qué haces con el animal cuando te vas.
Un puente, las vacaciones de agosto, un viaje de trabajo que sale de un día para otro. En España el verano es justo cuando más animales se quedan sin plan — y también cuando más se abandonan. Y una decisión sobre con quién dejar a tu perro, tomada con prisa la víspera, rara vez es una buena decisión.
Aquí además hay un detalle relacionado con el seguro. La póliza protege al animal, no a la persona que lleva la correa: un siniestro ocurrido mientras tu perro está con un cuidador se cubre con normalidad. Pero para que el reembolso salga adelante hacen falta tres cosas:
Que quien está con el animal tenga tu contacto y los datos de la póliza.
Que sepa que en la clínica hay que pedir la factura original y un informe escrito con el diagnóstico — sin eso no hay reembolso.
Que la documentación se presente en un plazo de tres meses desde el pago. El plazo es corto y se pasa sin darte cuenta.
Conviene saber también dónde vale la póliza: en España y durante estancias temporales en la Unión Europea, Reino Unido y Andorra, normalmente hasta seis meses. Fuera de esa zona el seguro no te acompaña — un argumento más para dejar al animal en casa con alguien de confianza en lugar de llevártelo.
My Tails es una plataforma para encontrar cuidador en tu zona: con perfil, reseñas y condiciones claras. Alojamiento en casa del cuidador, cuidado en la tuya, visitas o paseos. Puedes ver el perfil de cada cuidador antes y conoceros antes de reservar, no el mismo día de salir.
Preguntas frecuentes
¿Cuánto cuesta una consulta veterinaria en Madrid?
Una consulta normal cuesta 20–40 €, y en la capital suele estar en la parte alta de esa horquilla. Una urgencia fuera del horario habitual, entre 80 y 200 €.
¿Sale más a cuenta el seguro o ir ahorrando?
En un año tranquilo, ahorrar. Con una sola operación seria el seguro gana de golpe: 1.440 € reembolsados en una cirugía de 1.800 € cubren más de cuatro años de cuotas. Es una apuesta contra un suceso raro pero ruinoso.
¿Desde qué edad se puede asegurar a un perro?
Normalmente desde las 8 semanas. El límite superior para una primera póliza suele estar en torno a los 11 años. Si el animal ya está asegurado, la renovación continúa sin tope de edad.
¿El seguro cubre las vacunas y la prevención?
A menudo sí, pero con una bolsa aparte y pequeña: habitualmente un 80 % de reembolso con un tope de unos 100 € al año, que no consume el límite principal. La prevención suele no tener carencia.
¿Qué hace falta para asegurar a mi mascota?
Microchip y vacunación al día. En perros: rabia, moquillo, hepatitis y parvovirosis. En gatos: rabia, panleucopenia, herpesvirus y calicivirus.
¿Cuánto se tarda en cobrar el reembolso?
Primero pagas el tratamiento y después presentas la solicitud: factura original, informe veterinario escrito con el diagnóstico e historial clínico en la primera reclamación. El plazo para presentarla es de tres meses desde el pago.
Qué conviene hacer
Si tu perro está sano, resuelve el tema del seguro ahora, antes de que empiecen las carencias y mientras la edad lo permita.
Si tu raza está en el grupo de riesgo, lee cómo trata tu aseguradora la displasia y las patologías congénitas. Es donde más se diferencian unas de otras.
Si tu perro está en la lista de potencialmente peligrosos, empieza no por el seguro de salud sino por la licencia municipal y la responsabilidad civil de 120.000 €. Eso sí está en vigor y se comprueba.
Y en cualquier caso, decide con antelación quién se queda con tu animal cuando te vayas. Ese es el gasto, y el problema, que siempre llega sin avisar.
Este artículo tiene carácter informativo y no constituye asesoramiento en materia de seguros. My Tails no comercializa seguros ni interviene en su contratación. Los precios son referencias de mercado a octubre de 2026 y varían según región y clínica; las condiciones de seguro proceden de las condiciones públicas de Barkibu a esa misma fecha. Antes de contratar, lee siempre las condiciones vigentes de tu compañía.